




¿Cuándo compensa el costo de las máquinas desbarbadoras de chapa por ambas caras?
¿Cuándo compensa el costo de las máquinas desbarbadoras de chapa por ambas caras?
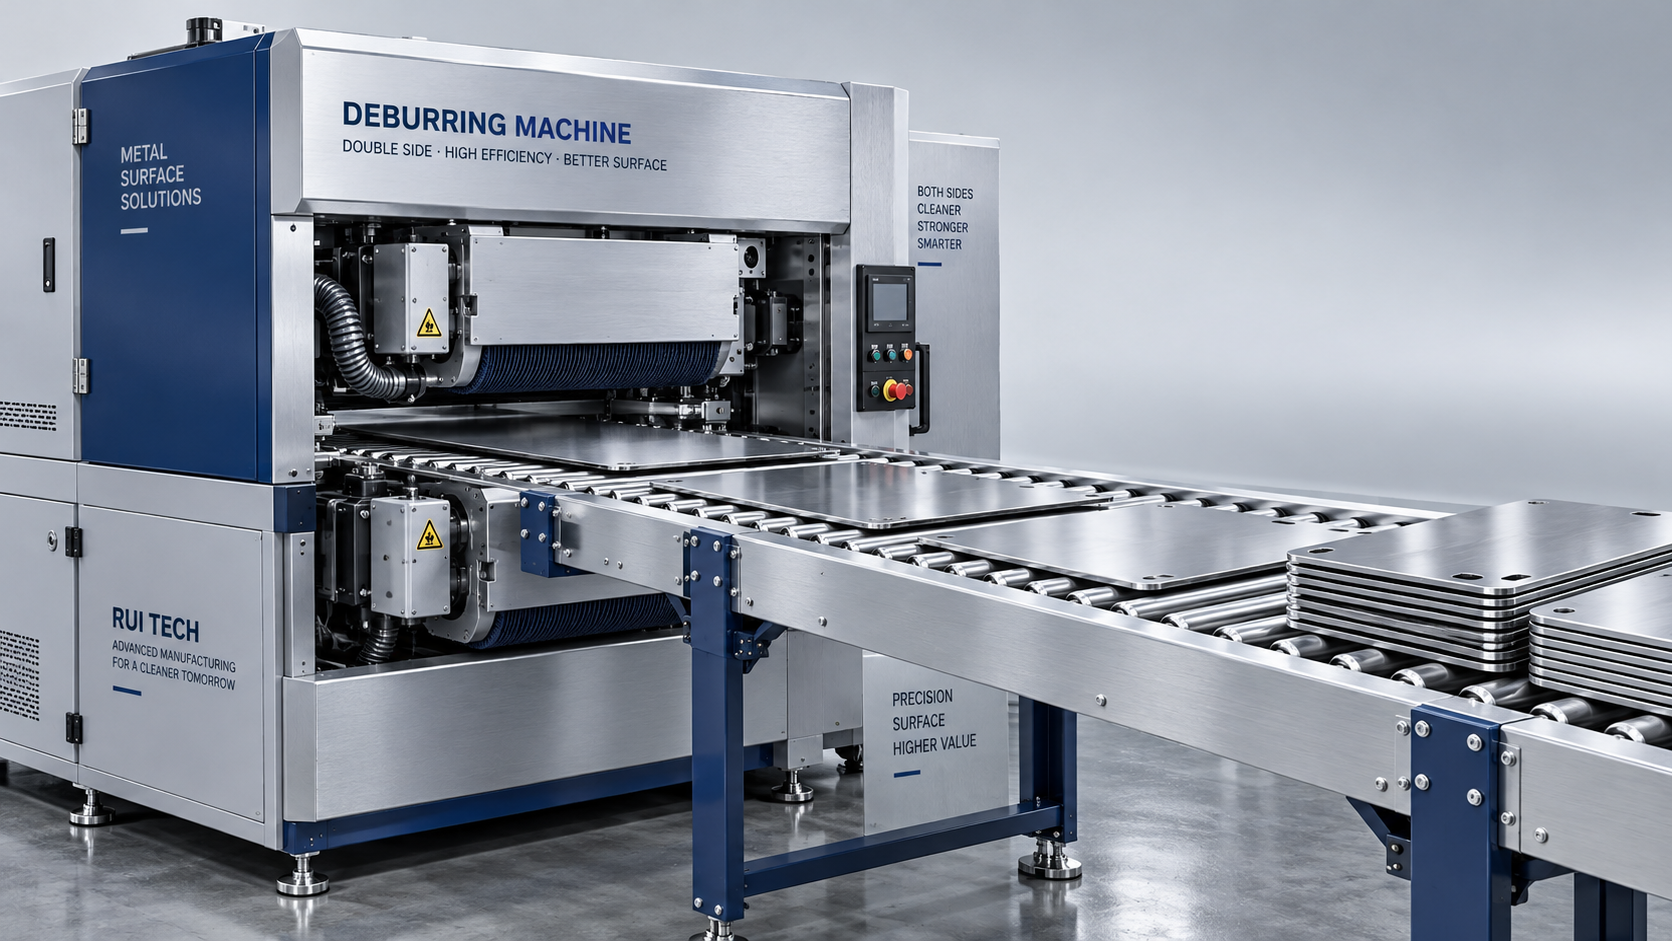
Las máquinas desbarbadoras de chapa por ambas caras justifican su mayor coste cuando el ahorro cuantificable obtenido al eliminar una segunda pasada supera el gasto adicional de propiedad. El argumento más sólido se da cuando hay una carga de trabajo constante que requiere acabar ambas caras y voltear, volver a alimentar e inspeccionar las piezas consume horas de trabajo remuneradas o limita la producción. Un mayor volumen de corte, por sí solo, no basta para justificar la inversión.
Una situación habitual se da cuando se acumulan piezas cortadas antes del plegado o el montaje y los operarios tienen que darles la vuelta repetidamente para realizar otra pasada de acabado. Esa acumulación puede generar horas extra, retrasos en los pedidos y daños por manipulación. Antes de aprobar una máquina de doble cara, determine si eliminará esos costes o simplemente trasladará la acumulación a otra operación. Compárela con una alternativa adecuada de una sola cara utilizando piezas aceptadas, requisitos de mano de obra reales y las mismas especificaciones de acabado.
Empiece por el trabajo que realmente requiere acabado por ambas caras
El valor económico del procesamiento simultáneo depende de qué proporción de la combinación de producción se beneficia de él. Una máquina puede procesar ambas caras, pero esa capacidad aporta poco valor adicional si la mayoría de las piezas solo necesitan tratamiento por una cara. La ubicación de las rebabas, los requisitos de los bordes, el aspecto de la superficie y la manipulación posterior influyen en la decisión.
Separe la carga de trabajo en piezas que requieren desbarbado por una cara, piezas que requieren tratamiento por ambas caras y piezas que necesitan un acabado adicional que ninguna de las dos máquinas propuestas puede realizar por sí sola. Utilice planos, requisitos de inspección y muestras representativas, en lugar de suponer que todos los componentes cortados por láser o punzonados pertenecen a la categoría de doble cara.
El desbarbado, el redondeo de bordes, la eliminación de óxido y el acabado superficial son tareas distintas. Una configuración adecuada para eliminar rebabas ligeras puede no proporcionar el radio de borde requerido ni retirar material adherido de mayor espesor. El procesamiento por ambas caras tampoco garantiza resultados idénticos en todas las aberturas internas o contornos. Confirme el alcance real del procesamiento antes de atribuirle ahorros.
- Buenos candidatos: piezas recurrentes que requieren tratamiento por ambas caras, con frecuentes volteos y realimentaciones, y una operación de acabado que limita las entregas o genera horas extra.
- Candidatos menos favorables: trabajos mayoritariamente de una sola cara, lotes esporádicos o una capacidad disponible considerablemente infrautilizada en el proceso existente.
- Candidatos que requieren pruebas: piezas pequeñas, chapas finas o deformadas, películas protectoras, superficies delicadas y espesores variados que requieren ajustes frecuentes.
El volumen relevante es la carga de trabajo anual que la máquina puede procesar correctamente, no la producción total de corte. Excluya las piezas incompatibles y mantenga en el modelo de costes cualquier retoque manual, clasificación o ruta de procesamiento alternativa.
Compare flujos de trabajo completos, no velocidades de las cintas transportadoras
En ocasiones, una máquina de una sola cara puede cumplir una especificación de doble cara mediante dos pasadas. Su precio de compra puede ser menor, pero la segunda pasada implica voltear, colocar en espera, volver a alimentar y, posiblemente, realizar inspecciones adicionales. Una alternativa de doble cara puede eliminar algunas de esas actividades, aunque siguen siendo necesarios la carga, la descarga, los cambios de herramientas y la limpieza.
Mida el flujo de trabajo desde la llegada de un lote hasta su liberación para la siguiente operación. Registre por separado el tiempo de atención del operario y el tiempo de funcionamiento de la máquina. El ahorro de mano de obra no es el mismo si el operario atiende otro proceso mientras las piezas pasan por la máquina que si está ocupado continuamente volteando y alimentando chapas.
Utilice los mismos criterios de aceptación para ambas opciones. Comparar un proceso más lento que cumple el requisito de acabado de bordes con uno más rápido que deja trabajo de retoque exagerará el beneficio de la inversión.
Base la aprobación en el flujo de caja incremental
Al elegir entre dos máquinas nuevas, evalúe la inversión adicional de la opción de doble cara, no solo su precio total de compra. Si va a sustituir equipos existentes, compare la inversión propuesta con la opción de conservarlos, teniendo en cuenta las reparaciones que se evitarían y cualquier ingreso realista por su venta.
Inversión incremental instalada = coste instalado de la máquina de doble cara − coste instalado de la alternativa.
El coste instalado debe incluir la entrega, la instalación, los trabajos eléctricos, la extracción cuando sea necesaria, los equipos de manipulación, las herramientas iniciales, la formación y la puesta en marcha. Tenga en cuenta la interrupción de la producción asociada con la instalación y la cualificación. Un presupuesto que solo cubre el precio de la máquina no constituye una solicitud de inversión completa.
Beneficio neto anual en efectivo = coste de mano de obra evitable + coste de calidad evitable + coste evitable de procesamiento externo + contribución de capacidad materializable − coste operativo anual adicional.
Plazo de recuperación simple = inversión incremental instalada ÷ beneficio neto anual en efectivo.
El plazo de recuperación simple es útil para una evaluación preliminar, pero ignora el calendario de los flujos de caja y los beneficios posteriores al periodo de recuperación. Para la aprobación final, aplique el horizonte de inversión y la tasa de descuento de la empresa para calcular el valor actual neto. Incluya la financiación, los impuestos, los efectos de la depreciación y el valor residual solo cuando corresponda, utilizando supuestos coherentes para todas las alternativas.
No confunda las horas liberadas con el ahorro en efectivo
Calcule la posible reducción de mano de obra a partir del tiempo observado de manipulación y procesamiento por pieza aceptada, multiplicado por la cantidad anual que reúne los requisitos. A continuación, determine cómo esas horas se convierten en un beneficio económico. La reducción de horas extra, mano de obra temporal, externalización o la necesidad de contratar a otro empleado pueden respaldar una afirmación de ahorro en efectivo.
Reasignar a un operario existente puede ser valioso, pero no reduce automáticamente la nómina. Registre las horas reasignadas por separado, salvo que eviten otro gasto o permitan producir más unidades rentables. Aplique el mismo criterio a las mejoras de calidad: contabilice los costes evitables de desechos, la mano de obra de reprocesamiento y los costes documentados de sustitución, no una previsión sin fundamento de «mejor calidad».
Evite contabilizar dos veces el mismo beneficio. Un procesamiento más rápido podría reducir las horas extra o permitir ventas adicionales; no atribuya el valor total de ambos resultados a las mismas horas liberadas sin demostrar que ambos pueden producirse.
La capacidad solo tiene valor cuando modifica los resultados del negocio
El acabado puede convertirse en un cuello de botella cuando los equipos de corte producen piezas más rápido de lo que pueden desbarbarse. Eliminar la segunda pasada puede acortar esa cola y permitir que el trabajo posterior avance antes. Sin embargo, el acabado más rápido aporta un beneficio económico limitado si el plegado, la soldadura o el montaje ya determinan la producción total.
Trace una ruta de producción representativa e identifique la operación limitante. Compruebe si la cola se debe a una capacidad insuficiente, una programación deficiente, prácticas de liberación de lotes o falta de operarios. Una máquina nueva no resolverá los cuatro problemas con la misma eficacia.
Cuando sea creíble producir más unidades vendibles, valore ese incremento utilizando el margen de contribución incremental, no los ingresos por ventas. Reste los costes variables necesarios para producir y entregar esos pedidos adicionales. Base el volumen en la demanda disponible, la capacidad de las operaciones posteriores, la dotación de personal y las necesidades de capital circulante, no en la producción máxima teórica de la máquina.
La priorización de inversiones debe seguir la misma lógica en todo el taller. En una operación mixta de chapa y tubos, una inversión independiente, como unamáquina curvadora hidráulica de tubos NC, se ocupa del conformado de tubos, no del desbarbado de chapa. Su programación PLC y sus funciones de curvado hidráulico corresponden a una evaluación de proceso distinta. No combine los beneficios de equipos que no guardan relación para que el plazo de recuperación del desbarbado parezca más favorable; financie la inversión que resuelve la limitación demostrada.
Tenga en cuenta los costes que añade la segunda cara de procesamiento
Los equipos de doble cara pueden reducir la manipulación, pero también implican requisitos adicionales de herramientas y servicio. Compare el consumo de abrasivos y cepillos por pieza aceptada con los ajustes requeridos. El precio de la herramienta, por sí solo, aporta poca información sin conocer la frecuencia de sustitución, la vida útil, el tiempo de cambio y los costes de eliminación.
Incluya la electricidad, la extracción, los filtros, la limpieza, el mantenimiento preventivo, el acceso al servicio técnico y la disponibilidad de repuestos. Pregunte qué componentes necesitan sustituciones periódicas y si el mantenimiento de cualquiera de las dos caras de procesamiento detiene toda la máquina. Confirme los servicios necesarios y el equipo de recogida para los materiales reales; no dé por sentado que un sistema de extracción existente es adecuado.
El espacio necesario también va más allá de la superficie ocupada por la máquina. Las zonas de carga y descarga, el acceso para mantenimiento, el almacenamiento temporal de materiales y los equipos de extracción pueden afectar a la distribución de la instalación. Las estaciones de acabado manual que se mantengan seguirán ocupando espacio y requiriendo mano de obra después de la llegada de la máquina nueva.
La variedad de cargas de trabajo puede reducir la utilización prevista. Los cambios de espesor, material, acabado o geometría de las piezas pueden requerir ajustes, limpieza o lotes separados. Incluya esas interrupciones y un periodo de puesta en marcha realista, en lugar de suponer que se alcanzará una utilización productiva plena desde la instalación.
Exija una prueba de producción que sustente el modelo financiero
Una demostración con muestras sencillas y planas no basta para una decisión de compra importante. Envíe una combinación representativa de piezas reales, incluidas las que tengan más probabilidades de causar problemas de manipulación, variaciones en el acabado o la necesidad de repetir pasadas. Registre el estado de las rebabas de entrada para que la comparación sea significativa.
- Acuerde los límites de aceptación. Defina la eliminación de rebabas, el estado de los bordes, las marcas superficiales permitidas, las consideraciones dimensionales y los requisitos de las operaciones posteriores.
- Compruebe la compatibilidad del procesamiento. Verifique las dimensiones mínimas de las piezas, el rango de espesores, el método de soporte o sujeción y la idoneidad para los materiales correspondientes.
- Mida el tiempo de todo el lote. Incluya la preparación, la carga, la descarga, los ajustes, los volteos cuando sean necesarios, la inspección, la limpieza y los retoques.
- Inspeccione ambas caras. Compruebe los bordes exteriores, las aberturas pertinentes, el estado de la superficie y la uniformidad en todo el lote.
- Documente las excepciones. Identifique las piezas que necesiten otra pasada, no puedan procesarse de forma segura o deban seguir una ruta distinta.
Pida al proveedor que especifique en el presupuesto la configuración, las herramientas, los ajustes y las restricciones de materiales probados. Las pruebas de rendimiento deben corresponder al equipo que se va a comprar. Confirme qué ocurrirá si las pruebas de aceptación revelan que la carga de trabajo acordada no permite alcanzar el acabado o el rendimiento requeridos.
La vida útil de los consumibles puede requerir una evaluación más larga de lo que permite una demostración breve. Considere provisionales las estimaciones iniciales hasta que estén respaldadas por pruebas operativas pertinentes o por una base claramente especificada en el presupuesto.
Establezca un umbral de aprobación que resista una carga de trabajo menor
Calcule un escenario base y otro desfavorable. El escenario desfavorable debe contemplar un menor volumen de piezas aptas, una utilización reducida, mayores gastos en consumibles y menos horas de mano de obra recuperables. Utilice supuestos operativos plausibles basados en los registros del taller, no porcentajes optimistas arbitrarios.
Un cálculo de equilibrio útil es:
Piezas aptas anuales necesarias = [(inversión incremental ÷ años del plazo de recuperación objetivo) + coste fijo operativo anual adicional] ÷ ahorro neto por pieza apta.
Para este cálculo, el ahorro neto por pieza debe incluir los costes variables evitables, descontando el gasto operativo variable adicional. Utilice un ahorro ponderado cuando las familias de piezas difieran de manera considerable. Mantenga separados los costes fijos para evitar contabilizarlos dos veces y evalúe por separado la contribución relacionada con la capacidad cuando no pueda asignarse de forma fiable a cada pieza.
La aprobación es más sólida cuando la prueba representativa cumple las especificaciones de acabado, la carga de trabajo existente supera el umbral calculado y el escenario desfavorable sigue siendo aceptable según la política de inversiones de la empresa. Si la rentabilidad depende principalmente de pedidos aún no confirmados o de reducciones de nómina que no pueden materializarse, considere esos beneficios como potenciales, no como base para comprar la máquina.
buscar
Productos recomendados
 Robot de soldadura tipo voladizo de 9 ejesRobot de soldadura tipo voladizo de 9 ejes para grandes piezas de acero, con seguimiento automático, importación 3D y automatización eficiente de soldadura CNC.

 Máquina de corte láser de fibra CNC para tubos1.Introducción a la máquina de corte láser de fibra CNC para tubos:
La máquina de corte láser enfoca, mediante el sistema de trayectoria óptica, el haz láser emitido por la fuente láser en un haz láser de alta densidad de potencia. Este haz láser se dirige a la superficie de la pieza de trabajo, haciendo que alcance el punto de fusión o de ebullición. Al mismo tiempo, el gas a alta presión coaxial con el haz láser expulsa el metal fundido o vaporizado. Biselado y fresado de bordes para tanques pesadosEsta serie de máquinas de biselado y fresado de bordes para tanques pesados es una solución especializada y de alta eficiencia diseñada para biselar grandes tanques de almacenamiento, recipientes a presión y componentes estructurales pesados. El bastidor principal cuenta con una estructura soldada integrada, seguida de un recocido de alivio de tensiones a alta temperatura, que elimina eficazmente las tensiones internas para garantizar la estabilidad dimensional a largo plazo y evitar deformaciones. La máquina combina un diseño de alta rigidez con tecnología de control avanzada, diseñada específicamente para afrontar los desafíos de placas extragruesas y piezas de trabajo de gran tamaño.
- Fresadora de bordes no estándar sin viga de presiónEn la industria de fabricación de equipos pesados, la eficiencia y la precisión del proceso de biselado de placas determinan directamente la calidad de la soldadura posterior y los plazos generales de producción. Para afrontar desafíos de procesamiento cada vez más exigentes, presentamos con orgullo la fresadora de bordes biselados no estándar de la serie XBN (sin viga de presión). Desarrollada por nuestra empresa a partir de una investigación exhaustiva de equipos similares nacionales e internacionales, esta máquina representa una solución de fresado de nueva generación y alta eficiencia, diseñada específicamente para placas extragruesas, piezas no estándar y condiciones de trabajo complejas. Superando las limitaciones del cepillado tradicional o del corte por llama, utiliza tecnología de fresado de alta velocidad para lograr un salto cualitativo tanto en eficiencia como en precisión de procesamiento.
- Máquina CNC de punzonado y marcado para placas de aceroModelos: YK-PP103 / YK-PPR103 / YK-PP104 / YK-PPR104
Esta serie es una máquina CNC especializada de punzonado y marcado, diseñada principalmente para el procesamiento de placas de acero en la industria de torres de acero. También es adecuada para aplicaciones de punzonado y marcado en diversos otros sectores industriales. - Robot industrial de soldadura MlG de 6 ejes con envergadura de brazo de 2000mmEste robot de soldadura está diseñado para una soldadura por arco fiable en entornos de producción exigentes, con un largo alcance, repetibilidad estable e instalación flexible.







Envíenos un mensaje