




Cómo estimar el coste de los abrasivos para equipos de desbarbado de chapa metálica
Un precio competitivo de la máquina puede ocultar un elevado coste de consumibles. Los compradores empresariales deben comparar el coste de los abrasivos por pieza aceptada, basándose en pruebas con materiales representativos de la producción.
Las bandas, los cepillos y los discos se desgastan de manera diferente según cambien el material, la intensidad de las rebabas, los requisitos de acabado y los parámetros de funcionamiento. Por ello, las listas de precios de los proveedores son solo un punto de partida.
Un presupuesto fiable combina los precios de reposición, la vida útil efectiva de los abrasivos, el rendimiento de producción y el tiempo de inactividad necesario para reemplazarlos. También tiene en cuenta las piezas rechazadas, las pasadas repetidas y la combinación real de productos.
Este artículo explica cómo calcular el consumo, comparar las estimaciones de los proveedores y validar las hipótesis antes de la compra, para ayudarle a evaluar el valor a largo plazo de los equipos de desbarbado de chapa metálica.
Empiece por el coste por pieza aceptada, no por el precio de compra del abrasivo
El indicador más útil para la compra es el gasto en abrasivos dividido por la producción aceptada. Así, el gasto en consumibles queda directamente vinculado al trabajo comercializable y no a la capacidad teórica de la máquina.
Una banda más barata puede resultar más costosa si se desgasta rápidamente, exige un procesamiento más lento o produce bordes irregulares que obligan a los operarios a repetir el ciclo de desbarbado.
Por el contrario, un abrasivo de mayor precio puede reducir los costes totales si mantiene durante más tiempo el acabado requerido o permite aumentar el rendimiento sin incrementar los desechos ni los problemas de calidad en las etapas posteriores.
Defina qué se considera una pieza aceptada antes de solicitar presupuestos. Especifique la eliminación de rebabas aceptable, el estado de los bordes, el aspecto de la superficie, las restricciones dimensionales y cualquier requisito que afecte al recubrimiento, el montaje o la manipulación segura.
Mantenga separado el coste de los abrasivos del coste total de transformación. La mano de obra, la electricidad, la extracción, el mantenimiento y la depreciación forman parte del análisis empresarial más amplio, aunque los consumibles sean el principal factor de comparación.
En una producción variada, calcule los costes por familia de piezas antes de obtener una media ponderada. Una única cifra combinada puede ocultar trabajos costosos y distorsionar los futuros presupuestos de explotación.
¿Qué consumibles debe incluir la estimación?
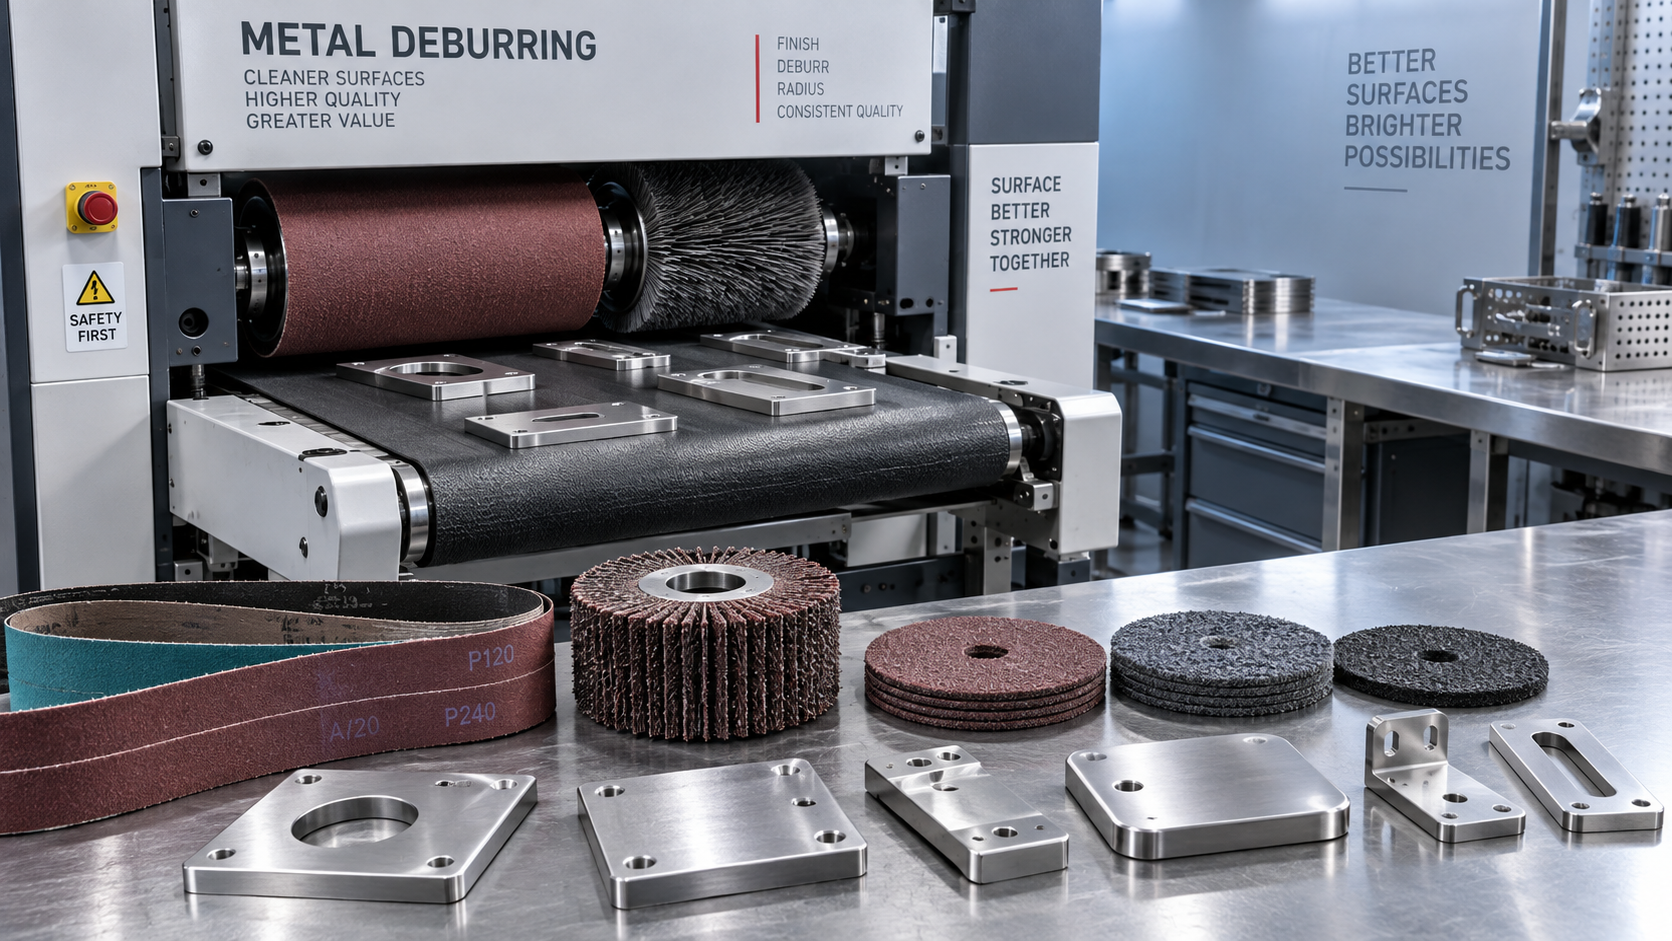
Solicite una lista completa de consumibles para la configuración propuesta. Según la máquina, puede incluir bandas abrasivas, cepillos de acabado, discos abrasivos u otros medios reemplazables.
Identifique cada posición de abrasivo instalada y su unidad de reposición. El presupuesto de un solo disco o segmento de cepillo no es suficiente si, en condiciones normales, es necesario reemplazar el conjunto completo.
Registre las dimensiones, el grano, el tipo de abrasivo, el soporte, el método de fijación y las alternativas aprobadas. Estos datos permiten determinar si los presupuestos se refieren a productos intercambiables o a consumibles con prestaciones y disponibilidad diferentes.
Utilice el precio real de reposición con entrega, incluidos los costes de transporte y los aranceles aplicables. Trate los impuestos recuperables de forma coherente con la política contable de su empresa, en lugar de incluirlos automáticamente como costes.
Pregunte si los componentes desgastados se pueden reemplazar individualmente o si deben cambiarse juntos. El desgaste desigual puede hacer que la sustitución del conjunto completo sea considerablemente más costosa de lo que sugieren los precios de los componentes.
Confirme las cantidades mínimas de pedido, los plazos de entrega y la disponibilidad local. Estos factores afectan principalmente al capital circulante y al riesgo de suministro, pero también pueden aumentar los costes de adquisición con entrega incluida.
Calcule el consumo por hora y conviértalo después en coste de producción
Para cada tipo de abrasivo, divida el coste de reposición por sus horas útiles de contacto. Sume los valores por hora resultantes de todas las estaciones abrasivas que funcionan durante el proceso.
Las horas útiles de contacto son el tiempo que se dedica a procesar material en las condiciones definidas. No deben incluir turnos inactivos, retrasos de carga ni periodos en los que las estaciones abrasivas permanecen desacopladas.
Si el proveedor indica la vida útil en piezas o superficie procesada, conserve inicialmente esa unidad de medida. Conviértala solo cuando los datos de producción permitan establecer una relación justificable.
El siguiente ejemplo hipotético ilustra el cálculo. Los precios y la vida útil son supuestos para elaborar un presupuesto, no valores de referencia de mercado ni afirmaciones de rendimiento de una máquina específica.
Si la producción alcanza 240 piezas aceptadas por hora de contacto con los abrasivos, el coste de los abrasivos es de $10 dividido entre 240, es decir, aproximadamente $0.042 por pieza aceptada producida.
Con 1,800 horas anuales de contacto, el coste estimado de consumo de abrasivos es de $18,000. Esto presupone que las tasas de desgaste indicadas siguen siendo representativas durante todo el año de funcionamiento y para la combinación de productos procesada.
El gasto real en compras puede diferir porque las reposiciones se realizan en unidades completas y el inventario se conserva entre periodos. Separe el gasto anual por consumo del efectivo necesario para adquirir existencias.
Calcule el rendimiento aceptado utilizando el tiempo total de contacto con los abrasivos, incluidas las pasadas repetidas y las piezas rechazadas. De lo contrario, el denominador exagera la producción útil y subestima el coste de las piezas comercializables.
Ajuste la estimación según los materiales y la combinación de producción
El tipo de material, por sí solo, no determina la vida útil del abrasivo. La aleación, el espesor, el método de corte, la geometría de las rebabas, la contaminación de la superficie y el estado final requerido influyen conjuntamente en el resultado.
La eliminación de rebabas ligeras de piezas cortadas con láser de forma uniforme no es comparable al procesamiento de escoria gruesa ni a la obtención de un radio de borde especificado. Cada aplicación necesita sus propias hipótesis de consumo validadas.
El acabado de la superficie también puede cambiar la economía del proceso. Los requisitos estéticos pueden hacer necesaria la sustitución antes de que el abrasivo pierda su capacidad para eliminar rebabas, acortando así su vida útil comercial efectiva.
La presión, la velocidad de avance, la selección del grano y la activación de las estaciones afectan tanto a la eliminación de material como al desgaste. Por ello, las estimaciones del proveedor deben especificar los parámetros de funcionamiento junto con la calidad y el rendimiento obtenidos.
La geometría de la pieza es importante porque el contacto no es uniforme. Los componentes estrechos, las perforaciones densas o la carga repetida en una misma trayectoria pueden provocar un desgaste localizado antes de que se agote todo el abrasivo.
Elabore estimaciones separadas para las principales familias de trabajos y, a continuación, pondere sus costes por pieza según las cantidades aceptadas previstas. Actualice esas ponderaciones cuando cambie la combinación de pedidos.
Si los tamaños de las piezas varían considerablemente, registre también el coste de los abrasivos por metro cuadrado procesado. Conserve las cifras por pieza para los presupuestos y utilice las mediciones de superficie para analizar las diferencias de consumo.
Asegúrese de que las pruebas del proveedor demuestren la vida útil efectiva de los abrasivos
Envíe piezas representativas de la producción, incluidos ejemplos rutinarios pero difíciles de procesar. Una prueba con muestras inusualmente limpias puede demostrar la calidad del acabado, pero aporta poca información sobre los costes de funcionamiento.
Proporcione criterios de aceptación medibles e inspeccione los resultados de forma coherente. Para los requisitos de radio de borde, acuerde el método de medición y los puntos de muestreo antes de comparar los resultados de distintas máquinas o sistemas abrasivos.
Registre las especificaciones del abrasivo, su estado inicial, los parámetros de funcionamiento, el tiempo de contacto, la cantidad procesada, la producción aceptada, las pasadas repetidas y los motivos de rechazo. Fotografíe los patrones de desgaste y los cambios de calidad relevantes.
Defina de antemano el criterio de sustitución. Debe basarse en el incumplimiento de los requisitos de producción acordados, una pérdida inaceptable de rendimiento o los límites de desgaste del fabricante aplicables al consumible.
Una demostración breve no puede probar la vida útil completa. Pregunte si la estimación se basa en pruebas de desgaste completadas, registros de clientes con procesos comparables o una extrapolación a partir de una prueba breve.
Cuando no sea posible evitar la extrapolación, solicite un intervalo y las hipótesis en las que se basa. Utilice un escenario de planificación conservador hasta que las mediciones de producción demuestren con qué fiabilidad se pueden aplicar esas estimaciones a su trabajo.
Compruebe los resultados cerca del final de la vida útil del abrasivo, además de hacerlo cuando los consumibles son nuevos. Algunos sistemas requieren ajustes de parámetros que modifican el rendimiento, el acabado o el esfuerzo operativo.
Compare los presupuestos en las mismas condiciones de producción
Pida a cada proveedor que calcule el precio con la misma combinación de materiales, el mismo objetivo de calidad y la misma producción anual aceptada. Las diferencias en las condiciones de prueba pueden eclipsar las aparentes diferencias en los precios de los consumibles.
Compare también los detalles de la configuración, no solo los totales. Las estaciones abrasivas adicionales pueden mejorar la cobertura de los bordes o reducir el número de pasadas, pero su consumo debe incluirse en la estimación de funcionamiento.
A modo de ejemplo, una máquina que consume $10 por hora de contacto y procesa 240 piezas aceptadas tiene un coste aproximado de $0.042 por pieza. Otra que consume $12 y procesa 330 piezas tiene un coste de $0.036.
Con 500,000 piezas aceptadas al año, la diferencia representa aproximadamente $2,652 en gasto de abrasivos. Que esto justifique un precio de compra más elevado depende del cálculo completo del coste de propiedad.
Mida por separado el tiempo y la frecuencia de los cambios. Convierta el tiempo de inactividad por sustitución en pérdida de producción solo cuando la capacidad de la máquina limite la producción; de lo contrario, céntrese en la mano de obra realmente necesaria.
Investigue también otras opciones de suministro de abrasivos. Las dimensiones estándar pueden aportar flexibilidad en las compras, aunque toda sustitución debe validarse en cuanto a ajuste, límites de funcionamiento, calidad de acabado y vida útil efectiva.
Solicite que las hipótesis se documenten por escrito junto con el presupuesto. Una previsión anual de consumibles sin justificar resulta menos útil que un cálculo transparente que su equipo pueda actualizar a medida que cambie la producción.
Analice la sensibilidad del presupuesto antes de aprobar la inversión
Elabore un escenario base con hipótesis validadas y, después, evalúe una vida útil más corta de los abrasivos, precios de reposición más altos y un menor rendimiento aceptado. Estos escenarios revelan qué incertidumbres ponen en riesgo el presupuesto.
En el ejemplo, reducir en un 25 por ciento la vida útil de todos los abrasivos eleva el coste de consumo por hora de $10 a aproximadamente $13.33 y aumenta el gasto anual a unos $24,000.
Si el rendimiento aceptado también baja de 240 a 200 piezas por hora de contacto, el coste de los abrasivos asciende a aproximadamente $0.067 por pieza bajo estas hipótesis adversas combinadas.
Este escenario no es una previsión. Muestra por qué cambios aparentemente modestos en el desgaste y la producción pueden alterar de forma significativa el valor comercial de un presupuesto de maquinaria.
Determine los niveles de inventario en función de la frecuencia de reposición, los plazos de entrega y la variabilidad del servicio. Mantenga suficientes consumibles críticos disponibles y distinga la inversión en existencias de seguridad del coste de consumo.
Tras la instalación, compare las sustituciones reales con los registros de producción. Revise periódicamente el coste por familia de trabajos e investigue las desviaciones antes de modificar el presupuesto o atribuir el problema a la calidad del abrasivo.
Incluya los requisitos de las etapas posteriores sin procesar las piezas en exceso
Los objetivos de desbarbado deben adaptarse a la siguiente etapa de fabricación. Un acabado excesivo aumenta el gasto en abrasivos, mientras que una eliminación insuficiente de rebabas puede provocar problemas de manipulación, un mal asentamiento o trabajos de reprocesamiento en etapas posteriores.
En las piezas destinadas al plegado, acuerde con el equipo de fabricación los requisitos de bordes y superficies. Valídelos con piezas representativas en lugar de especificar automáticamente el acabado más exigente.
Wuxi Samgins International Trade Co.,Ltd suministra equipos de desbarbado de chapa metálica junto con maquinaria de plegado y corte, por lo que los requisitos de los procesos interconectados son un tema práctico para su consulta sobre equipos.
Su prensa plegadora CNC con sincronización por barra de torsión utiliza transmisión hidráulica y sincronización mediante eje de torsión; el bastidor de acero soldado y la compensación por cuña respaldan el proceso de plegado descrito por el proveedor.
Al evaluar un flujo de trabajo combinado, confirme por separado los requisitos de plegado y el rendimiento abrasivo. La máquina de la etapa posterior aporta el contexto del proceso, mientras que las pruebas de desbarbado permiten establecer el presupuesto real de consumibles.
Apruebe un presupuesto justificable y verifíquelo después en producción
Una estimación fiable de los abrasivos identifica cada unidad de reposición, utiliza precios con entrega incluida, define la vida útil efectiva y divide el consumo por la producción aceptada en condiciones de procesamiento y calidad claramente especificadas.
Antes de aprobarla, obtenga una lista de consumibles, resultados de pruebas representativas, hipótesis documentadas y un análisis de sensibilidad. En conjunto, estos elementos ofrecen una base de compra más sólida que el precio de la máquina por sí solo.
Elija equipos que proporcionen el resultado requerido con un coste total de funcionamiento aceptable. Un menor gasto en abrasivos solo aporta valor si la calidad, el rendimiento y la fiabilidad del suministro siguen siendo satisfactorios.
Por último, sustituya las hipótesis iniciales por datos de producción medidos. Así, una previsión de consumibles estimada se convierte en un modelo de costes práctico para las compras, la fijación de precios y las decisiones futuras sobre equipos.






