




Расчёт расходов на абразивные материалы для оборудования для снятия заусенцев с листового металла
Конкурентоспособная цена станка может скрывать высокие расходы на расходные материалы. При закупке оборудования предприятиям следует сравнивать затраты на абразивные материалы в расчёте на годную деталь, опираясь на испытания на характерных производственных материалах.
Ленты, щётки и диски изнашиваются по-разному в зависимости от материала, выраженности заусенцев, требований к обработке поверхности и рабочих настроек. Поэтому прайс-листы поставщиков — лишь отправная точка для оценки.
Для надёжного планирования бюджета нужно учитывать цены на замену, полезный срок службы абразивных материалов, производительность и время простоя при их замене. Также учитываются брак, повторные проходы и фактическая номенклатура продукции.
В этой статье объясняется, как рассчитать расход, сравнить оценки поставщиков и проверить исходные допущения до покупки, чтобы оценить долгосрочную ценность оборудования для снятия заусенцев с листового металла.
Ориентируйтесь на затраты на одну годную деталь, а не на цену абразивного материала
Наиболее полезный для закупки показатель — расходы на абразивные материалы, делённые на объём годной продукции. Он напрямую связывает затраты на расходные материалы с продукцией, пригодной для продажи, а не с теоретической производительностью станка.
Более дешёвая лента может обойтись дороже, если она быстро изнашивается, требует более медленной обработки или оставляет нестабильную кромку, из-за чего операторам приходится повторять цикл снятия заусенцев.
И наоборот, более дорогой абразивный материал может снизить общие затраты, если он дольше обеспечивает требуемое качество обработки или повышает производительность без увеличения брака и проблем с качеством на последующих этапах.
До запроса коммерческих предложений определите, что считается годной деталью. Укажите допустимую степень удаления заусенцев, состояние кромки, внешний вид поверхности, ограничения по размерам и требования, влияющие на нанесение покрытия, сборку или безопасность при обращении.
Учитывайте расходы на абразивные материалы отдельно от общих затрат на производство. Затраты на труд, электроэнергию, вытяжку, техническое обслуживание и амортизацию следует включать в более широкое экономическое обоснование, даже если в сравнении преобладают расходы на расходные материалы.
При выпуске разных видов продукции сначала рассчитайте затраты по каждой группе деталей и только затем выводите средневзвешенное значение. Единый усреднённый показатель может скрыть дорогостоящие операции и исказить будущий производственный бюджет.
Какие расходные материалы включить в расчёт?
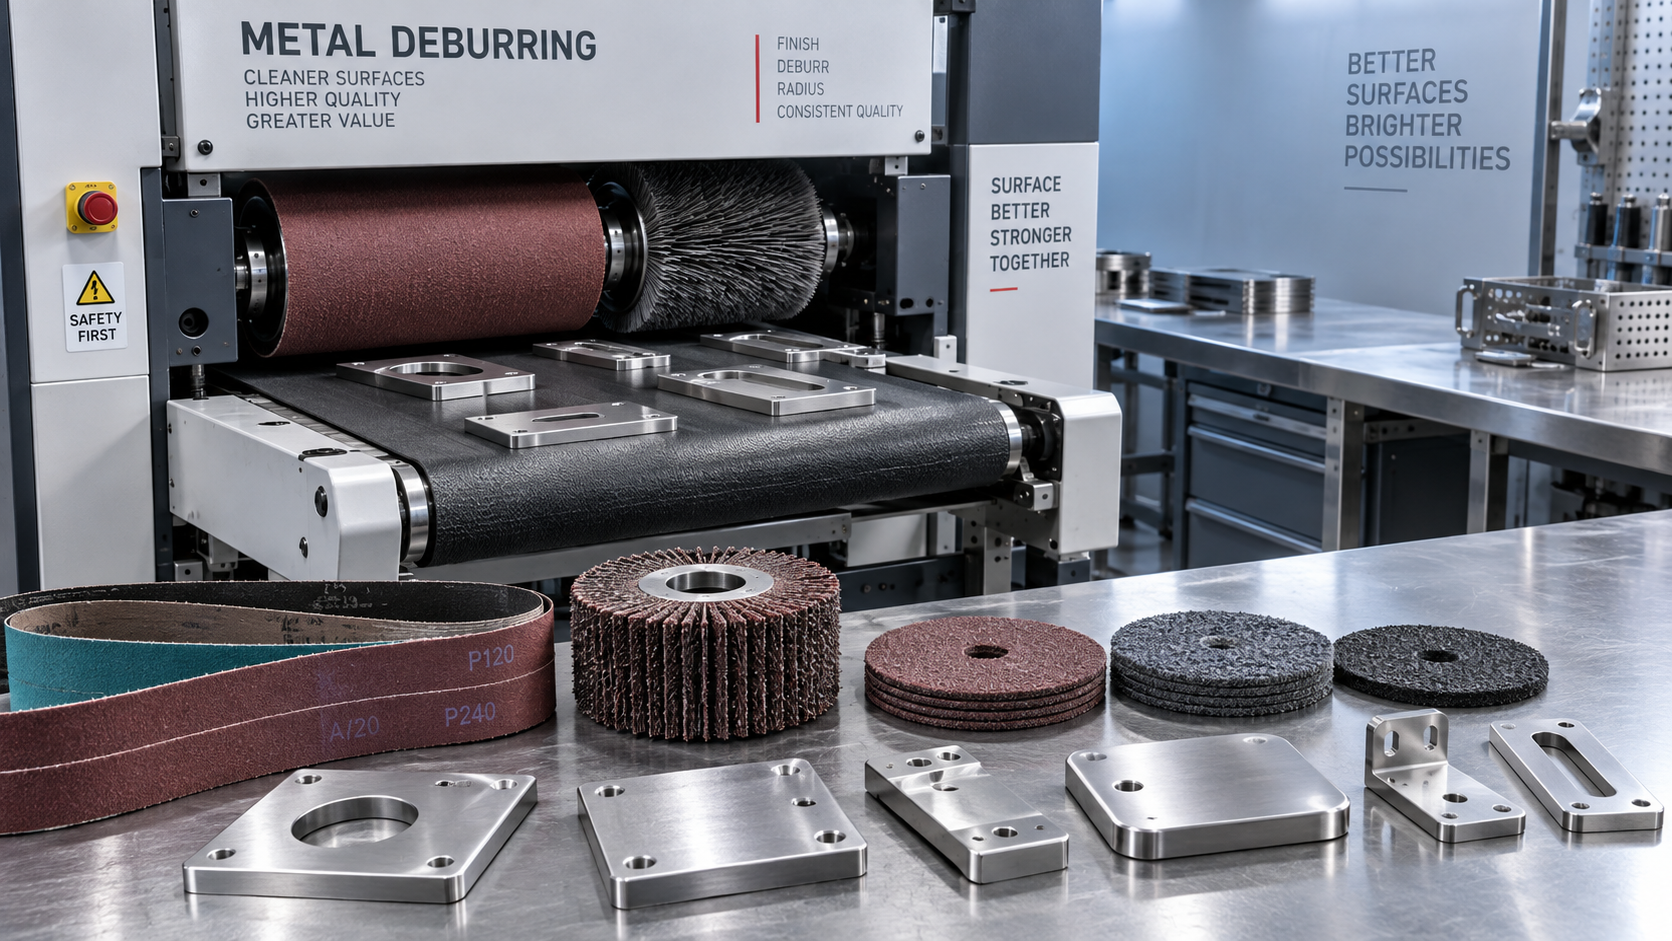
Запросите полный перечень расходных материалов для предлагаемой конфигурации. В зависимости от станка в него могут входить абразивные ленты, щётки для финишной обработки, абразивные диски и другие сменные материалы.
Уточните количество установленных абразивных узлов и единицу их замены. Цены на один диск или сегмент щётки недостаточно, если при обычной замене необходимо менять полный комплект.
Зафиксируйте размеры, зернистость, тип абразива, основу, способ крепления и одобренные аналоги. Эти сведения помогут понять, относятся ли коммерческие предложения к взаимозаменяемым изделиям или к расходным материалам с разными характеристиками и доступностью.
Используйте фактическую цену замены с учётом применимых расходов на перевозку и пошлин. Возмещаемые налоги учитывайте в соответствии с принятой в вашей компании учётной политикой, а не включайте в затраты автоматически.
Узнайте, можно ли заменять изношенные компоненты по отдельности или их необходимо менять одновременно. Неравномерный износ может сделать замену полного комплекта значительно дороже, чем следует из цен на отдельные компоненты.
Уточните минимальный объём заказа, сроки поставки и наличие местных поставщиков. Эти факторы в первую очередь влияют на оборотный капитал и риски поставок, но могут также увеличить стоимость закупки с доставкой.
Рассчитайте расход за час, затем переведите его в затраты на производство
Для каждого типа абразивного материала разделите стоимость замены на количество часов полезного контакта. Сложите полученные почасовые показатели для всех абразивных станций, работающих в процессе.
Полезное время контакта — это время обработки материала в заданных условиях. В него не следует включать простои смен, задержки при загрузке или периоды, когда абразивные станции отключены.
Если поставщик указывает срок службы в деталях или обработанной площади, первоначально сохраняйте именно эту единицу измерения. Переводите её в другие единицы только при наличии производственных данных, позволяющих обосновать такое соотношение.
Приведённый ниже условный пример иллюстрирует расчёт. Указанные цены и сроки службы являются допущениями для планирования бюджета, а не рыночными ориентирами или заявлениями о характеристиках какого-либо конкретного станка.
Если за один час контакта с абразивом производится 240 годных деталей, затраты на абразив составляют 10 долларов, делённые на 240, то есть примерно 0,042 доллара на произведённую годную деталь.
При 1 800 часах контакта в год расчётные расходы на абразивные материалы составят 18 000 долларов. Этот расчёт предполагает, что указанные показатели износа остаются репрезентативными в течение всего года работы и для всего объёма выпускаемой продукции.
Фактические расходы на закупку могут отличаться, поскольку заменяемые изделия приобретаются целыми единицами, а запасы переходят из одного периода в следующий. Разделяйте годовые расходы на потребление и денежные средства, необходимые для закупки запасов.
Рассчитывайте выход годной продукции с учётом общего времени контакта с абразивом, включая повторные проходы и бракованные детали. Иначе знаменатель будет завышать производительный выпуск, а стоимость годных к продаже деталей — занижаться.
Скорректируйте оценку с учётом материалов и структуры производства
Тип материала сам по себе не определяет срок службы абразива. На результат совместно влияют сплав, толщина, способ резки, форма заусенцев, загрязнение поверхности и требуемое конечное состояние детали.
Лёгкое удаление заусенцев с одинаковых деталей после лазерной резки отличается от обработки деталей с большим количеством шлака или получения заданного радиуса кромки. Для каждого применения необходимы отдельно проверенные допущения по расходу.
Финишная обработка поверхности также может повлиять на экономику процесса. Требования к внешнему виду могут потребовать замены абразива ещё до утраты способности удалять заусенцы, сокращая его коммерчески полезный срок службы.
Давление, скорость подачи, выбор зернистости и включение абразивной станции влияют как на съём материала, так и на износ. Поэтому в оценках поставщика следует указывать рабочие настройки наряду с достигнутым качеством и производительностью.
Важна и геометрия детали, поскольку контакт происходит неравномерно. Узкие компоненты, плотная перфорация или многократная загрузка деталей в одну и ту же зону могут привести к локальному износу до полного исчерпания ресурса абразива.
Составьте отдельные оценки для основных групп деталей, а затем рассчитайте средневзвешенные затраты на деталь на основе прогнозируемого количества годных изделий. Пересматривайте веса при изменении структуры заказов.
Если размеры деталей значительно различаются, дополнительно отслеживайте затраты на абразив в расчёте на квадратный метр обработанной поверхности. Для расчёта стоимости заказа используйте показатели на деталь, а показатели на площадь — для анализа различий в расходе.
Попросите поставщика подтвердить полезный срок службы абразива испытаниями
Передайте поставщику характерные для вашего производства детали, включая сложные, но типичные образцы. Испытания на необычно чистых заготовках могут показать качество обработки, но почти ничего не сказать о производственных затратах.
Предоставьте измеримые критерии приёмки и проверяйте результаты единообразно. Если заданы требования к радиусу кромки, до сравнения результатов на разных станках или абразивных системах согласуйте способ измерения и места отбора образцов.
Зафиксируйте спецификации абразива, его исходное состояние, настройки, время контакта, количество обработанных деталей, выход годной продукции, повторные проходы и причины брака. Сфотографируйте характерные следы износа и изменения качества.
Заранее определите критерий замены. Он должен учитывать несоответствие согласованным производственным требованиям, неприемлемое снижение производительности или ограничения по износу, установленные производителем для данного расходного материала.
Короткая демонстрация не может подтвердить полный срок службы. Уточните, основана ли оценка на завершённых испытаниях на износ, данных сопоставимых заказчиков или экстраполяции результатов краткого теста.
Если без экстраполяции не обойтись, запросите диапазон значений и исходные допущения. До тех пор пока производственные измерения не подтвердят, насколько точно оценка применима к вашему процессу, используйте консервативный сценарий планирования.
Проверяйте результаты как в конце срока службы абразива, так и при использовании нового расходного материала. Для некоторых систем нужны корректировки настроек, влияющие на производительность, качество обработки или трудоёмкость работы.
Сравнивайте коммерческие предложения в одинаковых производственных условиях
Попросите каждого поставщика рассчитать цену для одинаковой номенклатуры материалов, целевого уровня качества и годового выпуска годных деталей. Различия в условиях испытаний могут перевесить видимые различия в цене расходных материалов.
Сравнивайте не только общие суммы, но и конфигурации. Дополнительные абразивные станции могут улучшить обработку кромок или сократить число проходов, однако их расход должен быть включён в оценку эксплуатационных затрат.
Для примера: при расходе 10 долларов за час контакта и выпуске 240 годных деталей на станке затраты составят примерно 0,042 доллара на деталь. На другом станке при расходе 12 долларов и выпуске 330 деталей затраты составят 0,036 доллара.
При годовом выпуске 500 000 годных деталей такая разница составляет примерно 2 652 доллара расходов на абразивные материалы. Оправдывает ли это более высокую цену покупки, зависит от полного расчёта стоимости владения.
Отдельно измеряйте продолжительность и частоту замен. Переводите простой при замене в потери производства только в том случае, если производительность станка ограничивает выпуск; в противном случае учитывайте фактически затраченное рабочее время.
Также изучите альтернативные источники поставки абразивных материалов. Стандартные размеры могут повысить гибкость закупок, но заменители всё равно необходимо проверять на совместимость, соответствие рабочим ограничениям, качество обработки и полезный срок службы.
Попросите включить в коммерческое предложение письменное обоснование допущений. Необоснованная сумма годовых расходов на расходные материалы менее полезна, чем прозрачный расчёт, который ваша команда может обновлять при изменении производства.
Проверьте чувствительность бюджета до утверждения инвестиций
Составьте базовый сценарий на основе проверенных допущений, затем оцените сокращение срока службы абразива, рост цен на замену и снижение выпуска годных деталей. Эти сценарии покажут, какие неопределённости несут риск для бюджета.
В приведённом примере сокращение срока службы всех абразивных материалов на 25 процентов увеличивает почасовой расход с 10 до примерно 13,33 доллара, а годовые расходы — примерно до 24 000 долларов.
Если при этом выпуск годных деталей снизится с 240 до 200 на час контакта, затраты на абразив составят примерно 0,067 доллара на деталь при совокупности этих неблагоприятных допущений.
Этот сценарий не является прогнозом. Он показывает, почему даже сравнительно небольшие изменения износа и выпуска могут существенно повлиять на коммерческую ценность предложения на станок.
Определяйте уровни запасов с учётом частоты замен, сроков доставки и изменчивости срока службы. Поддерживайте достаточный запас критически важных расходных материалов, отделяя инвестиции в страховой запас от расходов на потребление.
После установки оборудования сопоставляйте фактические замены с производственными данными. Регулярно анализируйте затраты по группам деталей и выясняйте причины отклонений, прежде чем пересматривать бюджет или винить качество абразива.
Учитывайте требования последующих операций, не подвергая детали избыточной обработке
Требования к снятию заусенцев должны соответствовать следующему этапу производства. Чрезмерная обработка увеличивает расходы на абразивные материалы, а недостаточное удаление заусенцев может привести к проблемам при обращении с деталями, неправильной посадке или доработке на последующих этапах.
Для деталей, которые затем будут проходить гибку, согласуйте требования к кромкам и поверхности с производственной командой. Проверяйте их на характерных заготовках, а не задавайте автоматически наиболее интенсивный режим обработки.
Компания Wuxi Samgins International Trade Co.,Ltd поставляет оборудование для снятия заусенцев с листового металла, а также гибочное и режущее оборудование, поэтому требования к связанным процессам можно обсудить при запросе оборудования.
Еёгидравлический синхронизированный листогибочный пресс с ЧПУ и торсионным валом оснащён гидравлическим приводом и синхронизацией торсионным валом; сварная стальная рама и клиновая компенсация обеспечивают поддержку процесса гибки, описанного поставщиком.
При оценке комплексного рабочего процесса отдельно подтвердите требования к гибке. Оборудование для последующей операции помогает определить производственный контекст, а фактический бюджет на расходные материалы устанавливается по результатам испытаний на снятие заусенцев.
Утвердите обоснованный бюджет, затем проверьте его в производстве
Обоснованная оценка расходов на абразивные материалы указывает каждую единицу замены, использует цены с доставкой, определяет полезный срок службы и рассчитывает затраты на единицу годного выпуска при чётко заданных условиях обработки и качества.
До утверждения бюджета получите перечень расходных материалов, результаты испытаний на характерных образцах, документированные допущения и анализ чувствительности. В совокупности они дают более надёжную основу для закупки, чем одна лишь цена станка.
Выбирайте оборудование, которое обеспечивает требуемый результат при приемлемых общих эксплуатационных затратах. Снижение расходов на абразивные материалы имеет ценность только при сохранении надлежащего качества, производительности и надёжности поставок.
Наконец, замените первоначальные допущения измеренными производственными данными. Так расчётная сумма на расходные материалы превратится в рабочую модель затрат для закупок, ценообразования и будущих решений о выборе оборудования.






